כפי העולה מסקירת הכלכלן הראשי במשרד האוצר: הירידה המשמעותית ביותר מתקנת עליה חריגה ברבעון הקודם • הישראלים הקדימו את הזמנות רכביהם, כדי לא להידרש למיסוי החדש שנכנס לתוקפו באפריל
שי קליין 05.08.2019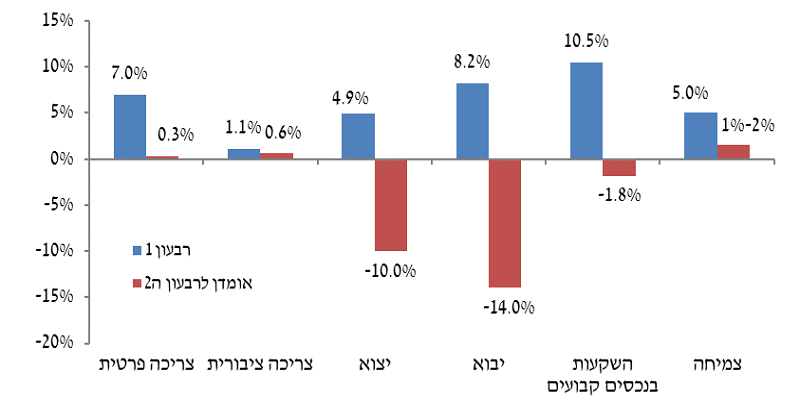 השוואת מובילי הצמיחה ברבעונים | באדיבות: דוברות משרד האוצר
למרות האטה משמעותית, הכלכלה הישראלית ממשיכה לצמוח באופן חיובי ועל פי ההערכה המתבססת על נתונים חלקיים, קצב הצמיחה ברבעון השני של השנה יעמוד בטווח של 1%-2%. כך עולה מסקירה כלכלית שבועית שמפרסם אגף הכלכלן הראשי במשרד האוצר.
ברבעון הראשון של שנת 2019 נרשמה צמיחה גבוהה עוד יותר, בשיעור של 5% בקצב שנתי. ההפרש באחוזי הצמיחה בין הרבעון הראשון לשני נובע בין השאר מהקדמת יבוא של כלי רכב. הקדמת היבוא נבעה משינוי מבנה המס הירוק באפריל 2019. ההזמנות הוקדמו לחודשים הראשונים של השנה וגרמו לחלוקה לא שוויונית באחוזי הצמיחה. על פי חישובי משרד האוצר, הקדמת היבוא גרעה כ- 1.5 נקודות אחוז מהצמיחה ברבעון השני.
הצמיחה במחצית הראשונה של השנה (המנטרלת את הקדמות היבוא) עומדת על כ-3.2-3.4 אחוזים. מדובר בנתוני צמיחה עקביים עד כה המתואמים מצוין עם תחזית הצמיחה השנתית שפורסמה במסמך הנומרטור (3.1%).
צמיחת הכלכלה בישראל מתרחשת למרות הסביבה העולמית שאופיינה בהתמתנות מסוימת בקצב הצמיחה. בארה"ב נרשמה ברבעון השני צמיחה בשיעור 2.1% ובסין 6.2% (שיעור נמוך ביחס לעבר). הורדת הריבית של הפד מאזנת בין אבטלה שעודנה נמוכה מאוד, אל מול אינפלציה מתונה וציפיות השווקים.
בין סיכוני הצמיחה העולמיים בולטים במיוחד שני פרמטרים משמעותיים: מלחמת הסחר בין ארה"ב לסין והאפשרות של יציאת בריטניה מהאיחוד האירופי ללא הסכם סחר באוקטובר הקרוב. גורמים אלה משפיעים ועוד עלולים להשפיע, גם על הפעילות הכלכלית בישראל.
אחד הגורמים לצמיחה החיובית הוא שוק העבודה בישראל הממשיך להימצא בתעסוקה מלאה, אך צריך לתת את הדעת לסימני אזהרה. שיעור ההשתתפות בכח העבודה רשם ירידה קלה ועומד על 63.5%. העלייה הקלה בשיעור האבטלה בחודש יוני (4.1%) לעומת חודש מאי (3.7%), משקפת את הנתונים החלקיים לגבי יצירת משרות.
גורם נוסף המשפיע על הצמיחה בצורה חיובית הוא סעיף הצריכה השוטפת בו נרשמה עלייה ניכרת לעומת הרבעון הקודם, בעיקר ביבוא מוצרי צריכה שוטפת בשיעור של (2.7%), במכירות ברשתות השיווק (2.7%) וברכישות בכרטיסי האשראי (2.4%).
בסך הכללי נמשכת המגמה של עלייה בצריכה הפרטית השוטפת, תוך צמצום נתח צריכת מוצרי בני-קיימא (עקב ייבוא מכוניות מוקדם כאמור). הצריכה הפרטית צפויה להתרחב ברבעון השני בשיעור מתון ולהביא לתרומה של 0.15% לקצב הצמיחה ברבעון.
בנוסף, הצריכה הציבורית ברבעון השני, צפויה להתרחב בשיעור מתון, בהמשך לגידול דומה ברבעון הקודם. התמורות בצריכה הציבורית מושפעות משלושה גורמים עיקריים. הראשון הוא המשך הגידול בתעסוקה במגזר הציבורי. גורם שני הוא, עלייה מתונה בהוצאות המשרדים, בהשוואה לגידול הממוצע ברבעונים מקבילים בשנים האחרונות. והגורם שלישי הוא הגידול ביבוא הביטחוני, שברבעון הקודם היה נמוך במיוחד עקב חוסר הסכמה בין רשות המיסים לבין צה"ל, על אופן תשלום המע"מ על היבוא. הגידול בצריכה הציבורית צפוי לעמוד על שיעור של 0.6% בקצב שנתי.
לעומת זאת נרשמה היחלשות ברכיב ההשקעות ברבעון השני ביחס לרבעון הראשון עקב שני גורמים. גורם אחד הוא הירידה ביבוא המכוניות בה עסקנו בהרחבה בהתייחס לרכיב הצריכה הפרטית. יבוא המכוניות רלוונטי גם לרכיב ההשקעות, בעיקר עקב הרכישות של חברות הליסינג.
גורם שני הוא הירידה בהתחלות הבנייה. אולם, עקב הזמן הארוך שנדרש לתכנון ובנייה, לא ניתן להצביע על שינוי מגמה בענף הבנייה, על סמך נתון רבעוני בודד. מנגד, חובה לציין לחיוב עלייה של כ-2.7% בהשקעות במכונות וציוד ברבעון השני. כלכלני משרד האוצר מדגישים כי נתון זה מהווה אינדיקטור מוצלח יותר למצב ההשקעות במשק, לעומת שני הגורמים שהוזכרו לעיל. בסך הכל, ההיחלשות ברכיב ההשקעות, מסתכמת לשיעור שלילי של 1.8% בקצב שנתי ולתרומה שלילית של 0.4% לקצב הצמיחה ברבעון.
לעומת הרבעון הקודם, ברבעון השני נרשמה ירידה ברכיב היצוא. יצוא הסחורות במונחים דולריים ירד בשיעור חד. בעיקר בשל יצוא נמוך של תרופות, כימיקלים ויהלומים. זאת לעומת הרבעון הקודם, בו עלה יצוא הסחורות בשיעור דומה.
את הירידה הזו ניתן להסביר, לפחות באופן חלקי, על ידי הוזלה במדד מחירי הסחורות העולמיות ((CRB ב-2.5%. ירידה זו ביצוא תואמת את הקיפאון ששורר בסחר העולמי מתחילת השנה. יחד עם זאת נתונים חלקיים מראים, כי נמשכת המגמה החיובית של גידול בסעיף יצוא השירותים. בסך הכולל היצוא צפוי להיחלש ברבעון השני ולהביא לתרומה שלילית, של 3% לקצב הצמיחה ברבעון.
היקף היבוא, שירד ברבעון השני הביא באופן חריג,להשפעה טובה על הצמיחה ברבעון השני. הרכיב העיקרי הוא כאמור צמצום יבוא כלי רכב לצד הפחתה ביבוא הדלק, במקביל לעלייה במחירי הנפט העולמיים.
יש לציין שלהשפעה החיובית של הירידה ביבוא הסחורות, יש חשיבות מוגבלת. מאחר והיא מבוטאת גם ברכיבי הצריכה הפרטית וההשקעה. להערכת כלכלני משרד האוצר, הירידה ביבוא הסחורות ברבעון זה, היא בשיעור של 14.0% בקצב שנתי כללי, והיא תורמת לצמיחה בשיעור של 4.1% ברבעון השני.