
שיטת הפעולה של בכירי 'אפריקה תעשיות' שניהלו בין היתר את קבוצת נגב – 'נגב קרמיקה' 'ויה ארקדיה' ו'סופר קרמיק': חשבוניות כפולות, חיובים מדומים, סחורה וירטואלית ומחסן שנולד על הנייר, והסחורות 'יצאו' ו'נכנסו' אליו בהתאם לבדיקות המלאי • כל הפרטים שנחשפו מכתבי החשדות של הפרקליטות
חיליק ברקוביץ 22.10.2018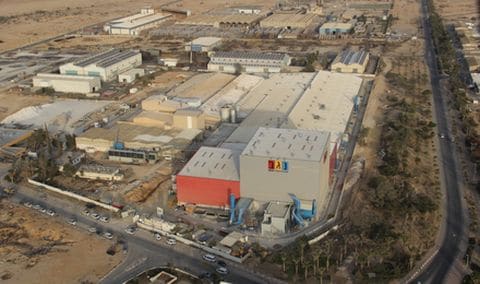 מפעל נגב בירוחם | צילום: יח"צ
החקירה החלה ב-2015, אך ההליך עצמו, החל לפני שבועיים. אז, הודיעה פרקליטות מיסוי וכלכלה לאבי מוטולה, מנכ"ל אפריקה תעשיות בע"מ לשעבר, לאביהו איבשיץ, סמנכ"ל הכספים של קבוצת נגב לשעבר ולעובדים נוספים בקבוצה כי היא שוקלת להגיש נגדם כתב אישום בכפוף לשימוע בחשד לעבירות דיווח על פי חוק ניירות ערך, רישום כוזב במסמכי תאגיד, עבירות מנהלים ועובדים בתאגיד, זיוף, קבלת דבר במרמה בנסיבות מחמירות ושיבוש מהלכי משפט.
לפי כתב החשדות, מוטולה ואיבשיץ גרמו לכך שבשנים 2014-2011, אפריקה ישראל תעשיות בע"מ וחלק מחברות הבת שלה כללו פרטים מטעים בסך עשרות מיליוני שקלים בדוחותיהן הכספיים. על פי החשד, מוטולה ואיבשיץ הורו לכפופים להם לרשום הכנסות כפולות, להכיר בהכנסות מוקדמות, ולנפח באופן תרמיתי את מלאי הקבוצה וזאת על מנת לשפר את תוצאות קבוצת נגב בדוחותיה הכספיים. לפי כתב החשדות, החשודים הציגו לרואי-החשבון המבקרים מצגי שווא שגרמו לאישור הדוחות הכספיים של אפריקה תעשיות לשנת 2014 על ידי רואי החשבון, על אף שכללו פרטים מטעים רבים. בנוסף, מוטולה חשוד בשליחת יד במרמה בכספי קבוצת נגב בסך של כ- 1.2 מיליון ש"ח.
כמו כן מייחס כתב החשדות עבירות דיווח ורישום כוזב לחברות אפריקה ישראל תעשיות בע"מ, נגב קרמיקה בע"מ, ויה ארקדיה לעיצוב הבית בע"מ ולשותפות כללית סופר קרמיק מוצרי גמר לבית.
לחשודים ניתנה אפשרות בהתאם לחוק, לקיים הליך שימוע בפרקליטות מיסוי וכלכלה, טרם תתקבל החלטה אם להגיש כתב אישום נגדם.
עד כאן – לשון ההודעה היבשה של הפרקליטות. אלא שאתמול (א) והבוקר, חשפו עיתוני הכלכלה את הפרטים החסרים בהודעה ה'יבשה' של הפרקליטות. את כל מה שמחלקת מיסוי וכלכלה הסתירה, חושפים העיתונים הכלכליים, כאשר אין ספק מי מזין אותם בחומרים שלא הגיעו בדיוור ישיר אל המערכות בתפוצה נאט"ו.
הראשונים לדווח היו תומר גנון ויניב רחימי ב'כלכליסט', שחשפו כיצד 'בושלו' הדו"חות של נגב קרמיקה באמצעות זיוף הזמנות, הנפקת חשבוניות כפולות, חיובים מדומים של לקוחות, מחיקת מידע ממוחשב ושימוש יצירתי במחסן וירטואלי לצורך ניפוח המלאים – כאשר כך, על פי כתבי החשדות בפרשת נגב קרמיקה שהגיעו לידי 'כלכליסט', 'בישלה' קבוצת עובדים, בכירים וזוטרים, במשך יותר משלוש שנים, את הדו"חות הכספיים מתחת לאפם של רואי החשבון המבקרים. השיטה נבלמה רק כאשר ביצועי המניה החלו לקרטע.
על פי הדיווח שיצוטט כאן, נראה כי כל האמצעים בתרמית היו כשרים. הנזק המצטבר היה משמעותי: עיוותים בשורות ההכנסות והרווח הגולמי, שהובילו לתיקון דו"חות (ריסטייטמנט) לשנים 2014–2012 של החברה-האם דאז 'אפריקה תעשיות', שנמכרה לפני כשנה וחצי לקרן ויולה, ולמחיקת הון עצמי של 73 מיליון שקל.
על פי הראיות שאספו חוקרי רשות ני"ע, מי שיזמו וניצחו על התרמית היו מנכ"ל החברה דאז אבי מוטולה וסמנכ"ל הכספים אביהו איבשיץ. השניים דאגו, על פי החשד, לקנות את שיתוף הפעולה של העובדים הכפופים להם בצ'ופרים כמו חופשות, מטבחים, מוצרי חשמל ומענקים יצירתיים. בתמורה התגייסו העובדים לסייע לשניים בהשגת המטרה, שמשמעותה היתה בונוסים כספיים שנעו בין עשרות למאות אלפי שקלים בשנה לשניהם. מוטולה, למשל, זכה לבונוס מבוסס ביצועים של 765 אלף שקל בשנים 2013–2011, בעוד איבשיץ קיבל 406 אלף שקל. בנגב היו תוכניות תגמול בהתאם לתפקיד ולדרג. עובדי מכירות ושיווק, למשל, נהנו מעמלות שנגזרו מהיקף המכירות; עובדי לוגיסטיקה והובלה קיבלו עמלות בהתאם לליקוטים ולתפוקה; והבכירים, בהם מוטולה ואיבשיץ, זכו לתוכנית בונוס שנתית על עמידה ביעדים שונים, כמו הכנסות.
החקירה הפלילית בפרשה, נפתחה ביוני 2015. שבועות קודם לכן חשף 'כלכליסט' את אי-הסדרים הכספיים בקופת נגב. החגיגה על הקופה כללה, בין היתר, הסוואה של הוצאות אישיות בהנהלת החשבונות תחת סיווגים תמימים לכאורה, בהם "ייעוץ", "הדרכה", "מתנה" ואפילו "לינת טכנאים", שלימים התבררה ככיסוי לדמי שכירות של כ-400 אלף שקל לדירת יוקרה עבור מוטולה במלון ווסט בתל אביב. אבל ההוצאות האלה, שלאורן רוצה הפרקליטות להעמיד את מוטולה לדין על שליחת יד במרמה בכספי קבוצת נגב בהיקף של כ־1.2 מיליון שקל, הן הכסף הקטן.
כתבי החשדות משרטטים את התרגילים החשבונאיים, את שיטות הפעולה ואת דרכי ההסוואה שבהם השתמשו המעורבים בתרמית. זו נחשפה רק לאחר שמוטולה פוטר על רקע הביצועים החלשים של מניית נגב, במרץ 2015, וגורמים בקבוצה פנו לדירקטוריון החברה-האם אפריקה תעשיות להתריע על אי-סדרים. בהמשך נשכרו גורמים חיצוניים, בהם משרד החקירות הפרטי ויצמן יער, שחשפו את המעשים. משם הדרך לחקירה פלילית היתה קצרה.
משפצים את שורת ההכנסות
אז איך עבדה השיטה? לפי חומר הראיות בחקירת רשות ני"ע שנחשף ב'כלכליסט', כבר במהלך הרבעון הראשון של 2012 הבין מוטולה שעשוי להיווצר פער בין יעדי ההכנסות ויעדי הרווח הגולמי בקבוצת נגב לבין הביצועים בפועל. על פי חומרי החקירה, מוטולה הנחה את מנהל התפעול והלוגיסטיקה שאול משיח, ואת מנהלת שירות הלקוחות ואחראית מחלקת חשבונות גלית דורי, לעמוד ביעדים "בכל מחיר". בתיאום עם מוטולה החל סמנכ"ל הכספים איבשיץ להנחות את דורי כיצד לפעול להקטנת הפער.
התרמית התחלקה לשניים: 'שיפוץ' ההכנסות ו'טיפול' בשורת הרווח הגולמי. באשר להכנסות, על פי כתבי החשדות, איבשיץ הנחה את דורי לנפח את ההכנסות בחברות נגב קרמיקה, ויה ארקדיה וסופר קרמיק, במיליוני שקלים, בשיטה של חשבוניות כפולות.
וכך זה התנהל: בשנים 2014–2012 הנפיקה מנהלת שירות הלקוחות ואחראית מחלקת חשבונות גליה דורי בסך הכל כ-2,100 חשבוניות פיקטיביות לעשרות לקוחות. כדי להפיק את אותן חשבוניות, היא הזינה למערכת הפנימית של החברה שם של לקוח וסכום בלבד. זאת כדי לעקוף חסימה אוטומטית במערכת לחיוב לקוחות, שמונעת הנפקת חשבונית אם היא מקושרת למלאי החברה. בעקבות הפקת כל חשבונית פיקטיבית נרשמה במערכת הפנימית הכנסה, ובחשבון הלקוח הופיע חיוב מדומה.
כשלקוח הזמין סחורה אמיתית שסופקה לו, הופקו תעודת משלוח וחשבונית נוספת לחשבונית המדומה. פעולה זאת גרמה בעצם לחיוב כפול של חשבונו במערכת הפנימית. אם הוא שילם, נניח, 1,000 שקל, לפי המערכת הוא היה חייב עוד 1,000 שקל.
כדי שהלקוח ישלם רק על מה שהזמין, ולא על ההכנסה הפיקטיבית שיוחסה לו, דורי מצאה שיטה: היא אישרה לו במערכת הפנימית אשראי מדומה בסכום החשבונית הפיקטיבית שהפיקה. כלומר, על פי המערכת הפנימית, ללקוח עדיין היה חוב לנגב. כך החברה הכירה בהכנסה, אבל הלקוח לא חויב בה.
כדי להסתיר את המרמה במקרה של ביקורת, לכל חשבונית פיקטיבית שנשאה רק סכום הוצמד בהמשך שם של פריט מהמלאי – למקרה שבו ישאלו המבקרים ממה נובע החוב. בסך הכל, טוענת הפרקליטות, נרשמו במרמה הכנסות של 26 מיליון שקל באמצעות החשבוניות הפיקטיביות בשנים הללו.

כפי שנחשף ב'כלכליסט', לאחר שהחלו הבדיקות הפנימיות בחברה, הוקלט איבשיץ בחשאי בידי דורי כשהוא מבקש ממנה לא לדבר על הפעולות שבוצעו, כי "אחרת אלך לבית הסוהר". את הקלטת ששמרה דורי כ"תעודת ביטוח" אם תיפתח חקירה פלילית, גילו חוקרי הרשות עם פתיחת אותה חקירה.
על פי מקורב לחקירה, דורי טענה בעדות שמסרה לחוקרים כי בשיחות שניהל עמה איבשיץ, לאחר שמוטולה עזב את החברה במרץ 2015, הוא ביקש ממנה לקבל על עצמה את האחריות למעשים. לטענתה, הוא אמר לה: "אותך אולי יפטרו, אבל אני, בתור מי שחתום על הדו"חות, הולך לכלא". לאור הדברים, כך לדברי המקורב לחקירה, דורי ביצעה את אותה הקלטה בחשאי.
תרמית נוספת
'כלכליסט' חשף עוד, כי לקראת סוף 2014 איבשיץ ומוטולה כבר חששו שהתרמית תתגלה בידי רואי החשבון המבקרים, לאור החוב המדומה שהלך ותפח בחשבונות הלקוחות. השניים, טוענת הפרקליטות, החליטו שהגיע הזמן להסוות את החוב המדומה.
איבשיץ הגה תוכנית חשבונאית, שמטרתה להקטין את החוב המדומה בחשבונות הלקוחות, אך לא לגרום לביטול ההכנסות הפיקטיביות – דבר שהיה פוגע בעמידה ביעדים. איך הוא עשה זאת? באמצעות זיכוי חשבונות הלקוחות מצד אחד, והגדלה מלאכותית של סעיף הרכוש הקבוע בדו"חות מצד אחר.
איבשיץ הנחה את העובדים להחביא את המספרים בסעיפי המאזן, בלי שתהיה לכך השפעה על דו"ח הרווח וההפסד. בדרך זאת לא היה צריך למחוק הכנסות פיקטיביות, הרכוש הקבוע גדל באופן מלאכותי ויתרת הלקוחות קטנה. לכאורה מצב של Win-Win.
כדי לבצע את התוכנית, הנחה איבשיץ את דורי להפעיל את אחת העובדות לבצע את ההתאמות. העובדת הסכימה לעשות זאת עד סכום של כ-7 מיליון שקל. אבל אז היא נמלכה בדעתה, סירבה להמשיך, ובחשבונות הלקוחות נותר חוב מדומה של כ־20 מיליון שקל. איבשיץ ודורי, שחששו כי הותירו אחריהם טביעות אצבעות, הנחו את העובדת למחוק את הקובץ ואת המיילים הנוגעים לפעילות ההתאמות.
בהמשך, בוצע 'טיפול' בשורת הרווח הגולמי, שמורכב מהכנסות החברה פחות עלות ההכנסות (קניות + מלאי). ככל שמלאי הסגירה בתקופת הדיווח גדול יותר, עלות ההכנסות קטנה — וכך הרווח הגולמי גדל. לכן החליט איבשיץ לנפח את המלאי בתקופת הדיווח.
לפי הראיות שאספו חוקרי הרשות, זרעי הפורענות לתרגיל הזה כבר נזרעו בסוף 2011. באנליזה פנימית שנערכה בחברה התגלתה סטייה חריגה בסכום מהותי של כ־10 מיליון שקל בערך המלאי. כלומר, שווי החרסינות, האמבטיות או האסלות במחסני החברה היה גבוה מדי. מאותו רגע הופעלה תכנית החירום, שנקראה למרבה האירוניה 911 – מספר הטלפון של כוחות החילוץ וההצלה בארה"ב. 911 היה שמו של מחסן וירטואלי של נגב לניהול עסקאות תיווך עבור צד אחר. סחורה שגורם אחר מספק ללקוח, ואחר כך נגב מתקזזת איתו. המלאי שבו לא נכלל בדו"חות הכספיים, ולכן מחסן 911 היה כר נוח למניפולציות חשבונאיות.

איבשיץ, כך לטענת הפרקליטות, הנחה את מנהל בקרת איכות ואמינות בקבוצת נגב, דוד משיח, להשתמש במחסן 911 כדי להגדיל במרמה בנקודות זמן קריטיות – לקראת דיווח – את המלאי ב-45 מחסני קבוצת נגב. כלומר, להפיק תעודות שמהן עולה כי 'סחורה' עברה מהמחסן הווירטואלי למחסנים האמיתיים.
לאחר שעברה תקופת הדיווח, 'תיקן' משיח את המצב. הוא 'משך' בחזרה את המלאי מ-45 מחסני נגב למחסן 911. בסך הכל, בין 2011 ל־2014 הפיק משיח 450 תעודות שכללו תנועה הלוך ושוב של כ-15 אלף פרטי מלאי. נכון לפרסום דו"חות החברה-האם, אפריקה תעשיות ל־2014, יתרת המלאי הפיקטיבי מהפעולה היתה בהיקף של 12.5 מיליון שקל.
רק לאחר פיטוריו של מוטולה, במרץ 2015, ובעקבות תלונות שהגיעו לדירקטוריון אפריקה תעשיות, החלה בדיקה מעמיקה של הדו"חות, שבמסגרתה נחשפה הפרשה לעומקה.
מעו"ד איל רוזובסקי, המייצג את אבי מוטולה, נמסר כי תגובתו תימסר לפרקליטות במסגרת השימוע.
בא כוחו של איבשיץ, עו"ד דב גלעד כהן, מסר כי אין בכוונתו להגיב לדברים לפני שימוע.
מעו"ד עופר ברטל, המייצג את נגב קרמיקה, סופר קרמיק וויה ארקדיה נמסר: "החברות נפלו קורבן למנהלים בעבר, שגרמו להפחתת הון של כ־80 מיליון שקל ולמחיקת חובות של 400 מיליון שקל. אין זה הגון שהחברות, שניזוקו כה קשה, יועמדו כעת לדין על מעשיהם. החברות נרכשו מאז ועלו על דרך חדשה, וכל עונש שיוטל עליהן כעת יפגע בבעלי המניות החדשים, שידיהם נקיות".
מאפריקה תעשיות לא נמסרה תגובה, וכך גם מעו"ד שרון קלינמן, המייצגת את גבי קליין.
את תגובת גלית דורי לא היה ניתן להשיג.
עו"ד אריאל כפרי ממשרד שפירא, כפרי בר-זיק מסרה בשם מירי בן יוסף: "היא דוחה בתוקף את החשדות המיוחסים לה. לאורך שנות עבודתה בחברה היא פעלה בתום לב, וכשטובת החברה לנגד עיניה. החשדות בדבר פעילות מרמתית בקשר לדו"חות החברה כלל אינם מיוחסים לה, ואף לשיטת הפרקליטות חלקה מינורי. אנו משוכנעים כי לאחר בחינת התיק בפרקליטות יתברר כי אין כל הצדקה להגיש כתב אישום בעניינה".


