רואה חשבון מומחה לתמריצים וייעוץ כלכלי כרת הסכם עם חברה בבעלותו לפיו לא יתחרה בלקוח שלה כדי לא לפגוע בהכנסותיה… בתמורה קיבל מהחברה מיליונים שלדבריו היו חייבים במס מופחת. מה אמר בית המשפט?
מערכת ביזנעס 17.07.2017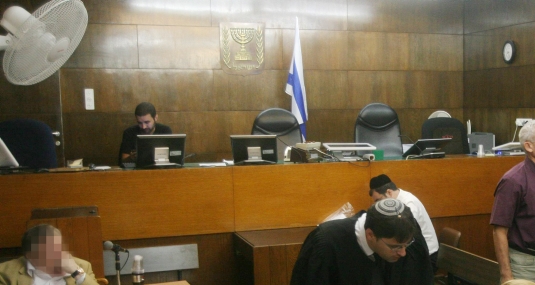 ביהמ"ש המחוזי בת"א. צילום: Roni Schutzer | פלאש 90
בית המשפט המחוזי בתל-אביב דחה תביעה של רואה חשבון שניסה לטעון כי שלושה מיליוני שקלים שקיבל מחברה שבבעלותו חייבים במס מופחת שכן הם ניתנו לו כדי שלא יתחרה בחברה שלו. בית המשפט אף חייב אותו בהוצאות בסך כולל של 50 אלף שקלים.
האיש, רואה חשבון ומומחה לתמריצים וייעוץ כלכלי, פתח עם שותפים חברה שהעניקה שירותים בתחום. לפני יותר מעשור חתמה החברה הסכם עם פירמת רואי החשבון 'דלויט ברייטמן-אלמגור' ושות', במסגרתו התחייבה להקים, לנהל ולפתח את מחלקת התמריצים במשרד.
דלויט, מצידה, התחייבה לשלם לה תשלומים עבור השירותים שהעניקה לה גם לאחר סיום ההתקשרות ביניהן, וזאת למשך תקופה של ארבע שנים, אבל בתנאי שזו לא תתחרה בעסקי דלויט בתחום התמריצים במשך אותה תקופה.
לפני כעשור פורקה השותפות בין רואה החשבון ושותפיו והחברה שבבעלותו המשיכה להעניק שירותים ולקבל את התשלומים השוטפים מ'דלויט'. עם סיום ההסכם בין הצדדים בחורף תשס"א, החלה תקופת אי התחרות. בקיץ של אותה שנה חתם רואה החשבון הסכם עם החברה שבבעלותו לפיו יקבל מהחברה פיצוי בסכום של שלושה מיליון בגין וויתורו על זכותו להתחרות בדלויט במשך תקופה של ארבע שנים…
במקביל המשיך רואה החשבון להעניק שירותי ייעוץ לדלויט תמורת עשרת אלפים שקלים בחודש. במילים אחרות, האיש סבר כי כאדם פרטי זכותו להתחרות בדלויט שכן החברה היא זו שחתמה על ההסכם מול הפירמה, דרש וקיבל מהחברה מיליוני שקלים תמורת שקט תעשייתי מצדו.
למותר לציין כי פקיד השומה דרש מס מלא עבור ה"פיצוי" שנטל האיש מקופת החברה. אך זה ערער בשמו ובשם החברה לבית המשפט בטענה כי מדובר בהכנסה בגין מכירת זכות התחרות שלו לחברה, ולכן היא חייבת בשיעור מס מופחת החל על הכנסה מרווח הון.
במקביל, כנגד רווח ההון קיזז המערער הפסד הון בסכום של 1.1 מיליון שקל. החברה שלו טענה כי היא זכאית לנכות את הכספים ששילמה לו כהוצאה. אבל ברשות המיסים לא התרשמו וטענו כי המהות האמיתית של התמורה היא של דיבידנד אותו קיבל מהחברה שבבעלותו המלאה, דיבידנד החייב במס. עוד טענה הרשות כי החברה אינה רשאית לנכות את ההוצאה בגין שלושת מיליוני השקלים ששילמה.
בנוסף טענה כי בעל החברה מחויב באופן אישי לאי תחרות בדלויט עוד על פי הסכם משנת תשס"ד וממילא אין לו כל אינטרס להתחרות בדלויט משום שאם יעשה כן, החברה, שבבעלותו המלאה, לא תקבל את סכומי ההפרשים לידה. "אין כל הגיון שהמערער יסכל, במו ידיו, קבלת סכום של כמה מיליונים לחברה שבבעלותו המלאה", אמרו אנשי הרשות ודרשו להגדיר את התמורה שקיבל כהכנסת עבודה החייבת בשיעור מס שולי תוך התרת הכרת בהוצאה כשכר עבודה בחברה.
כאמור, בית המשפט דחה את הערעור וקיבל את עמדתה של רשות המיסים. הוא בחן את השאלה האם קיימת תכלית אמיתית להתקשרות המערער עם החברה שבבעלותו המלאה בהסכם אי התחרות. בית המשפט קבע כי השאלה העיקרית העומדת לדיון היא האם המערער באופן אישי, ולא כחברה, היה מחויב לאי תחרות בדלויט על פי ההסכם המקורי, וכי על שאלה זו יש להשיב בחיוב. זאת, בין היתר, בהתחשב בעובדה כי דלויט הייתה מעוניינת בשירותיו האישיים של המערער בתחום התמריצים.
בית המשפט קבע כי די בכך כדי לאשר את עמדת רשות המיסים לפיה הסכם אי התחרות של המערער עם החברה שבבעלותו אינו מייצג התחייבות אמיתית שכן המערער אינו יכול למכור זכות שכבר אינה ברשותו.
בהחלטת השופטת נכתב: "לא מצאתי תכלית אמיתית בהתקשרות של המערער עם החברה בהסכם אי התחרות: בין משום שהמערער ממילא מחויב באופן אישי לאי תחרות בדלויט, בין משום שאין שום טעם הגיוני שבכוחו להסביר מדוע המערער, החב חובת נאמנות לחברה כדירקטור ושיש לו אינטרס ברור כבעל מניות שהחברה תקבל את ההפרשים, מהווה גורם סיכון לחברה, ובין משום ספק אם החברה כפופה לתניית אי התחרות ואם זכאותה המשפטית להפרשים מותנית בכך".
עוד נכתב בהחלטה כי "רק קיומם של יחסים מיוחדים, כמו אלה ששררו בין המערער לבין החברה, אשר קיימת ביניהם זהות אינטרסים מלאה, הם שאפשרו התקשרות ריקה מתוכן אמיתי, של מכירה שאינה מכירה ושל רכישה שאינה רכישה, כפי שהייתה במסגרת הסכם אי התחרות".
לסיכום כתבה השופטת: "מסקנתי היא, שלהסכם אי התחרות לא הייתה כל תכלית מסחרית ומטרתו היחידה הייתה להפחית את המס הכולל החל על תשלום ההפרשים ובאופן בלתי לגיטימי. לאור זאת, יש לקבוע הכי ההתקשרות בהסכם אי התחרות היא עסקה מלאכותית שמטרתה הפחתת מס בלתי נאותה וניתן להתעלם מהאופן שבו נערכה…".