הריבית בגוש האירו נותרה כצפוי ללא שינוי. תחזית האינפלציה והצמיחה ירדו. מבט שבועי – מגמה מעורבת נרשמה השבוע בשוק האג"ח הממשלתי המקומי. בחלקים הקצרים של העקומים נרשמה מגמה של עליית תשואות קלה לעומת ירידת תשואות בחלקים הבינוניים – ארוכים. כתוצאה מכך נרשמה ירידה בתלילות העקומים. ציפיות האינפלציה נטו לעלות קלות בעיקר בטווח הבינוני של העקום.
ד"ר גיל בפמן 17.03.2024 ג'רום פאוול | צילום: הפדרל רזרב
אג"ח ממשלתי ומקרו
מגמה מעורבת נרשמה במהלך שבוע המסחר האחרון בשוק האג"ח הממשלתי המקומי. מרבית האפיקים רשמו עליות שערים בדגש על החלקים הארוכים של העקומים. בחלקים הקצרים של העקומים נרשמה עליית תשואות קלה לעומת ירידת תשואות בחלקים הבינוניים – ארוכים. בלטו איגרות החוב בטווח של 10 שנים ומעלה שרשמו עלייה שבועית ממוצעת של כ – 1.0%.
ירידת התשואות בחלק הארוך של העקום השקלי אל מול העלייה הקלה בחלק הקצר הביאו להמשך הירידה בתלילות העקום.
ציפיות האינפלציה, שומרות על יציבות יחסית סביב רמה של 2.60% – 2.80% בממוצע לשנה עד לטווח של 10 שנים. בחלקים הארוכים של העקום ציפיות האינפלציה סמוכות לגבול העליון של יעד יציבות המחירים. אנו סבורים כי סביבת האינפלציה בשנה הקרובה צפויה לרדת במתינות ולנוע סביב מרכז היעד.
תשואת המק"מ לשנה נסגרה בהנפקה, השבוע, מעט מעל לרמה של 4.00%. עקום המק"מ מגלם 4 – 5 הורדות ריבית במהלך השנה הקרובה לריבית של 3.25% – 3.50% בעוד שנה. להערכתנו, מדובר בתרחיש הנראה בגדר הסביר, בפרט אם האינפלציה תפתיע כלפי מטה. על פי הערכת המצב הנוכחית, הוועדה המוניטרית צפויה להוריד את ריבית בהחלטה הבאה בחודש אפריל. לאחר מכן, על פי הצפוי בעת הנוכחית, צפויות עוד 2 הורדות ריבית, עד לסוף השנה, כך שריבית בנק ישראל בסוף השנה צפויה לנוע סביב רמה של 3.75%, זאת בהתאמה לתחזית בנק ישראל. מדובר בתרחיש הגלום בשוק המק"מ כרגע.
הבנקים המרכזיים בעולם, בדגש על הפד ו ה – ECB, צפויים להתחיל ולהוריד את הריבית לקראת אמצע השנה.
מקור: גלובסטרייד.
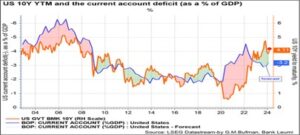
התשואות הממשלתיות בארה"ב המשיכו את מגמת הירידה במהלך השבוע האחרון. התשואות ל 5- 10 שנים ירדו לרמה של כ – 4.07%. השוק ממשיך לגלם 3- 4 הורדות ריבית עד סוף השנה. נראה שמבחינת היבט רמת התשואות ביחס לגירעון בחשבון השוטף, מהלך העליות מראשית שנת 2022 הביא לעליית יתר ברמת התשואות ויחד עם הירידה בריבית הפד בהמשך השנה נראה כי כיוון התשואות כלפי מטה, לרמה של כ- 4% או פחות מכך. עם זאת, קיים סיכון לתשואות מצד הגירעון התקציבי הגדול, שיתכן ואף יגדל יותר לאחר הבחירות של סוף שנה זו. באופן דומה, הרכב הצמיחה בארה"ב, המבוסס על המשך ביצוע השקעות בנכסים קבועים, אך זאת תוך כדי האטה בחיסכון, צפוי לתמוך בתשואות ולמתן את היקף הירידה בטווחים הארוכים.
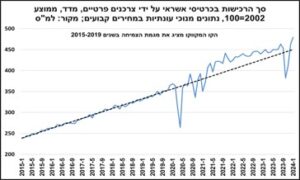
העלייה המהירה יחסית בהיקף רכישות בכרטיסי אשראי, בחודש ינואר, מלמדת על המשך מגמת ההתאוששות במשק.
נתוני הרכישות בכרטיסי אשראי של הלמ"ס, מלמדים כי ההיקף הכולל של הרכישות בכרטיסי אשראי (נתונים מנוכי עונתיות, במחירים קבועים), על-ידי אנשים פרטיים (בבתי עסק מקומיים בלבד), עלה בשיעור של כ-3.5% בחודש ינואר 2024, בהשוואה לחודש הקודם, וזאת בהמשך לעלייה חדה יחסית בחודש דצמבר 2023. כפי שניתן לראות בגרף 4, היקף הרכישות הנוכחי גבוה ממגמת הצמיחה שאפיינה את הרכישות בכרטיסי אשראי בתקופת טרום הקורונה (בשנים 2015-2019). זאת, בדומה למרבית החודשים שבאו לאחר הסרת מגבלות הקורונה ולפני פרוץ מלחמת "חרבות ברזל", קרי, במהלך החודשים מרץ 2021 – ספטמבר 2023. ניתן להעריך כי העלייה שנרשמה בינואר 2024 חלה, בין היתר, על רקע המשך השיפור בנתוני התעסוקה (ירידה בהיקף הנעדרים זמנית מעבודתם מסיבות כלכליות, וכפועל יוצא בשיעור האבטלה ה"רחב"), ופיצוי מסוים על הצריכה הנמוכה בחודשים אוקטובר-נובמבר 2023.
מקור: אגף כלכלה בנק לאומי.
מניתוח הרכישות בכרטיסי אשראי לפי קטגוריות צריכה ראשיות, עולה כי בכל תתי הקבוצות, הרכישות עלו בחודש ינואר, ומהן בלטה העלייה ברכישות של שירותים (13.6%+), שנבעה מהכפלה ברכישות של שירותי טיסות, תיירות ואירוח, אשר עברו לראשונה את רמתן מטרום המלחמה. העלייה ברכישות באשראי של שירותי תיירות באה על רקע הגידול שנקבע בהיקף היציאות של ישראלים לחו"ל כמו גם, לנוכח השינוי בתמהיל הרכישות בתחום התיירות (יותר רכישות מחברות תעופה ישראליות על חשבון הזרות).
במבט קדימה, בהתבסס על נתוני הרכישות בכרטיסי אשראי היומיים שמפרסם בנק ישראל (נתונים נומינליים מנוכי עונתיות), ובהתאם לתחזית לאומי לעליית מדד המחירים לצרכן בחודש פברואר 2024, אנו מעריכים כי ההיקף הכולל של הרכישות בכרטיסי אשראי עלה ריאלית בכ-1.5% בחודש זה, לעומת החודש הקודם. עלייה זו התאפשרה במידה רבה הודות לזינוק חד-פעמי בהיקף הכולל של הרכישות בכרטיסי אשראי ביום הבחירות לרשויות המקומיות, שהיה יום שבתון, ובמהלכו יצאו חברות רבות בקידומי מכירות.
היקף משרות השכיר של ישראלים התאושש חלקית בדצמבר 2023; הביקוש הכולל לשכירים מצוי בירידה מזה כשנה.
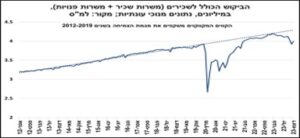
היקף משרות השכיר של ישראלים (נתונים מנוכי עונתיות) עלה, על פי נתוני הלמ"ס, בחודש דצמבר 2023 בשיעור של כ-1.7%, והסתכם בכ-3.9 מיליון. רמה זו, נמוכה בכ-3.1% מזו שנרשמה בספטמבר 2023, ערב פרוץ מלחמת "חרבות ברזל", שהם כ-124 אלף משרות. נתוני משרות השכיר מתבססים על דיווחי המעסיקים לביטוח לאומי ואינם כוללים שכירים המקבלים דמי אבטלה. כך שירידה בהיקפם עשויה לשקף הן ירידה בגין שכירים שפוטרו/התפטרו ולא איישו משרה חלופית, והן בגין שכירים שהוצאו לחל"ת וקיבלו פיצוי מביטוח לאומי. יצוין כי לפי נתוני הבזק של הלמ"ס העלייה בהיקף משרות השכיר (נתונים מקוריים) נמשכה גם בינואר 2024. כפי הנראה, הסיבה לעלייה בדצמבר 2023 (וייתכן שגם בינואר 2024) נעוצה בירידה בהיקף העובדים המצויים בחל"ת. זאת, כפי שהשתקף בנתוני סקר כוח האדם, אשר הציגו ירידה בהיקף הנעדרים זמנית מעבודתם מסיבות כלכליות במהלך חודש דצמבר 2023, ירידה אשר נמשכה גם בחודש ינואר 2024.
יחד עם זאת, סך משרות השכיר של ישראלים היה במגמת ירידה עוד בטרם פרצה המלחמה, החל מפברואר 2023, אשר הועמקה בעקבות המלחמה. כמו כן, ההיקף של משרות השכיר היה נמוך גם ממגמת הצמיחה שנרשמה לפני הקורונה (בשנים 2015-2019). אמנם, בחודשים שחלפו מאז פרוץ המלחמה חל שיפור בחלק מהפרמטרים בשוק העבודה, דוגמת הירידה בשיעור האבטלה ה"רחב" בהשוואה לרמתו מאוקטובר 2023, וגם היקף המשרות הפנויות, אשר הינו גבוה כיום בהשוואה לרמה ערב המלחמה. אולם, אף על פי כן, הסכום של המשרות הפנויות והיקף משרות השכיר, המהווה אומדן לביקוש הכולל לשכירים, מצוי אף הוא בירידה מאז פברואר 2023, שהוחרפה עם פרוץ המלחמה, וגם הוא נמוך ממגמת הצמיחה שנרשמה בתקופת טרום הקורונה (גרף 5).
מקור: אגף כלכלה בנק לאומי.
לסיכום, היקף משרות השכיר של ישראלים התאושש מעט מהירידה שנרשמה עם פרוץ מלחמת "חרבות ברזל", אך הביקוש הכולל לשכירים הואט משמעותית בתקופה האחרונה. בחודשים נובמבר-דצמבר 2023 עלה השכר הממוצע בקרב שכירים ישראלים (נתונים מנוכי עונתיות) לרמה גבוהה יחסית, וזאת משום שהשכירים אשר נגרעו מהיקף השכירים הכולל השתכרו בשכר הנמוך מהממוצע, כך שזה עלה. לפיכך, נראה שהעלייה של השכר הנומינלי אינה משקפת באופן בר-קיימא עלייה בכוח הקנייה של משקי הבית. בהמשך לכך, להערכתנו, ההתפתחות שתוארה לעיל דווקא תומכת בהאטת קצב הצמיחה של השכר הנומינלי במשק. וזאת, על אף שישנם ענפים בהם המגבלות בצד ההיצע הן חריפות, כגון חקלאות ובנייה, אשר הסתמכו במידה רבה על עובדים פלסטינים, אם כי, גם בענפי התעשייה והשירותים, ישנן מגבלות מסוימות בהיצע העובדים, כמתבטא בסקר הערכת המגמות בעסקים, ייתכן שזאת על רקע הגיוס הנרחב של חיילי המילואים.
בחודש פברואר, נבלמה ההתאוששות בנפח התעבורה הבינלאומי של ישראל.
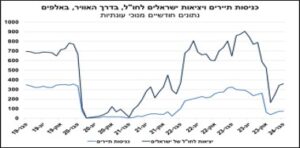
הכניסות של תיירים לישראל (בדרך האוויר, נתונים מנוכי עונתיות) בפברואר 2024 הסתכמו בכ-74 אלף, היקף המשקף עלייה בשיעור של כ-0.3% בלבד בהשוואה לחודש הקודם, ונמוך בכ-72% ביחס לספטמבר 2023, ערב פרוץ מלחמת "חרבות ברזל" (גרף 6), כך על פי נתוני הלמ"ס.
מקור: אגף כלכלה בנק לאומי.
היקף היציאות של ישראלים לחו"ל (בדרך האוויר, נתונים מנוכי עונתיות) עלה בחודש פברואר 2024 בשיעור מתון יחסית של כ-4.3% בהשוואה לחודש הקודם, והסתכם בכ-358 אלף, ולכן נותר נמוך בכ-39% ביחס לחודש ספטמבר 2023, ערב פרוץ המלחמה. אמנם מוקדם לקבוע כי היקף היציאות של ישראלים לחו"ל התבסס ברמה הנוכחית, הנמוכה יחסית, אך נראה כי הביקוש מתקשה להתאושש על רקע גורמים, כגון: הסנטימנט השלילי בקרב משקי הבית, החשש מגורמים עוינים בחו"ל, וירידה משמעותית בהיצע המתבטאת, בין היתר, במגוון צר יחסית של יעדים בהשוואה לשגרה, ותחרות נמוכה יותר בין חברות התעופה. כך שעל אף הירידה החדה בביקוש, לא מן הנמנע כי הזעזוע בצד ההיצע היה חזק יותר ועל כן הוביל לעליית מחירים בתחום שירותי הטיסות לחו"ל. לשם המחשת הירידה בתחרות, לפי נתוני נתב"ג, בעוד שבתשעת החודשים הראשונים של השנה, הנתח המצרפי של שלוש חברות התעופה עם נתח השוק הגבוה ביותר מבחינת היקף הנוסעים החודשי בנמל התעופה נע בין 36%-42%, בחודשים נובמבר-דצמבר 2023 עמד נתח השוק המצרפי של שלוש החברות הגדולות על 92%, ובינואר נרשמה ירידה קלה ל-86%.
במבט קדימה, כל עוד היקף חברות התעופה הפועלות בנתב"ג יישאר נמוך, התפתחות המושפעת מהמשך המלחמה, וכפועל יוצא, התחרות בענף תהיה מתונה, צפוי היקף היציאות של ישראלים לחו"ל להתקשות להתאושש במהירות, כפי שהתאושש באירועים ביטחוניים בעבר. כמו כן, מכיוון שהרגישות של תיירים למצב הביטחוני גבוהה מאוד, ומאחר והלחימה עודנה פעילה, בדרום ובצפון הארץ, היקף כניסות התיירים צפוי להישאר נמוך משמעותית למשך תקופה ארוכה, שעל פי ניסיון העבר תימשך מעבר למועד תום המלחמה.
מקרו עולמי
למרות תוספת משרות גבוהה מהצפי, דו"ח התעסוקה לחודש פברואר בארה"ב הינו "חלש" יחסית ותומך בהורדת ריבית באמצע השנה.
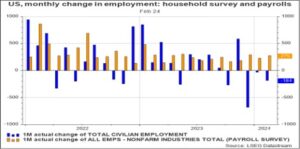
מספר המשרות עלה בפברואר ב-275,000, גבוה יתר מן ההערכה הממוצעת בשוק, אך למרות זאת מדובר בדו"ח "חלש יחסית", המגביר את הסיכויים להפחתת ריבית הפד באמצע השנה. במסגרת החולשה, שיעור האבטלה עלה ל-3.9% זאת לעומת צפי ליציבות בשיעור האבטלה ברמה של 3.7%.
חשוב להדגיש שהפרסום של "דו"ח התעסוקה" מבוסס על שני סקרים חודשיים: הראשון, סקר משקי הבית, המודד את מצב כוח העבודה, כולל אבטלה, לפי מאפיינים דמוגרפיים; והשני סקר המעסיקים, אשר מודד את מספר המשרות (לפי תלושי שכר), שעות העבודה והשכר לפי ענפים. לפי נתוני סקר משקי הבית, שהינו נרחב יותר מאשר סקר המעסיקים, שיעור האבטלה עלה בפברואר ב-0.2 נקודת האחוז ל-3.9% ומספר המובטלים גדל ב-334,000 ל-6.5 מיליון. שנה קודם לכן, שיעור האבטלה היה 3.6%, ומספר המובטלים היה 6.0 מיליון. על פי סקר זה, העלייה בשיעור האבטלה משקפת עלייה בהיקף כוח העבודה בפברואר, זאת בזמן שמספר המועסקים לפי סקר זה הצביע על ירידה. ההבדל העיקרי בין הסקרים הוא שדו"ח משקי הבית נותן תמונה מהימנה יותר לגבי עובדים שהינם עצמאיים ופרילנסרים.
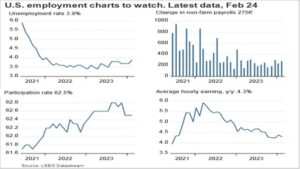
בחודש פברואר, השכר השעתי הממוצע עלה ב-5 סנט בלבד ל-34.57 דולר, לאחר עלייה של 18 סנט בינואר. מדובר בעלייה מתונה יחסית בסדר גודל של כ-0.1% בפברואר וב-4.3% במהלך השנה החולפת, אשר משקפת את המשך התמתנות קצב העלייה השנתי של השכר לכיוון התואם ליעד האינפלציה, זאת בהתחשב במגמות שבפריון העבודה.
השינוי בתעסוקה לחודש דצמבר עודכן למטה ב-43,000, מ+333,000 ל+290,000, והשינוי לחודש ינואר עודכן כלפי מטה ב-124,000, מ+353,000 ל+229,000. עם תיקונים אלה, התעסוקה בדצמבר ובינואר נמוכה ב-167,000 ממה שדווח בעבר. כאמור לעיל, מדובר בדו"ח חלש יחסית, אשר אם מהווה אינדיקציה להתפתחויות בחודשים הבאים, "יחזיר לתמונה" את האפשרות של הפחתת ריבית הפד החל מאמצע 2024.
נאום יו"ר הפד פאוול בקונגרס השבוע.
יו"ר הפד פאוול הדגיש את עוצמת הפעילות והתעסוקה בארה"ב, תוך שהוא ציין כי למרות שהאינפלציה הואטה מאוד בשנה האחרונה, היא נשארה מעל יעד ה- 2% של הפד. פאוול חזר על דבריו ממסיבת העיתונאים של FOMC בינואר, וציין שסביר להניח כי הפחתת הריבית תתאפשר ככל הנראה "בשלב כלשהו השנה". הוא גם חזר על הדגש שהפד עדיין רוצה "רמת ביטחון גדולה יותר" שהאינפלציה יורדת ברציפות ל -2%, זאת לפני שירגישו בנוח להתחיל בהפחתת הריבית.
בטווח הקרוב, למרות דו"ח התעסוקה, עדיין עלולים להיות מספר גורמים שאינם מעודדים שינוי בצפי השוק לגבי אי-הפחתת הריבית לפני אמצע השנה. בפרט, העלייה המשמעותית במדד מחירי הליבה בינואר ובהמשך לכך גם עלייה ניכרת הצפויה במדד הבא – מדד חודש פברואר. להערכתנו, צפויה עלייה של 0.4-0.5% ברמת המדד הכולל (קצב שנתי של כ-3.2% ב-12 החודשים האחרונים) ו- 0.3-0.4% ברמת מדד הליבה (כ-3.8% ב-12 החודשים האחרונים). מדובר בהתמשכות העצירה של ירידת הקצב השנתי של האינפלציה. בהמשך, הודעת הריבית ב-20/3/2024, שתכלול גם פרסום של תחזיות עדכניות של חברי ה- FOMC, תשפיע גם כן על הציפיות למועד תחילת הפחתת הריבית.
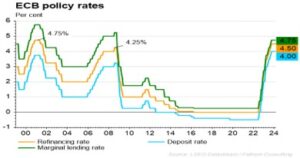
הריבית בגוש האירו נותרה כצפוי ללא שינוי. תחזית האינפלציה והצמיחה ירדו.
ה-ECB החליט, כצפוי, להשאיר את הריביות העיקריות ללא שינוי. מאז הישיבה האחרונה בינואר, האינפלציה ירדה עוד. בתחזיות האחרונות של צוות ה-ECB, האינפלציה עודכנה כלפי מטה, במיוחד עבור 2024, המשקפת בעיקר תרומה נמוכה יותר ממחירי האנרגיה.
הצוות של ה- ECB מעריך כעת את האינפלציה ב-2.3% בממוצע ב-2024, 2.0% ב-2025 ו-1.9% ב-2026. גם התחזיות לאינפלציית הליבה, האינפלציה ללא אנרגיה ומזון, עודכנו מטה ל- 2.6% לשנת 2024, 2.1% לשנת 2025 ו-2.0% לשנת 2026 – כלומר חזרה ליעד. הלחץ לעליית המחירים המקומיים נותר גבוה בשל עלייה חזקה בשכר וכנגד תנאי המימון והעלאות הריבית בעבר מכבידים על הביקוש. הצוות עדכן את תחזית הצמיחה של התוצר לשנת 2024 ל-0.6%, כאשר הפעילות הכלכלית צפויה לצמוח באיטיות בטווח הקרוב. לאחר מכן, הצוות צופה שהכלכלה תתאושש ותצמח ב-1.5% ב-2025 ו-1.6% ב-2026, זאת בתמיכת הצריכה וההשקעות הריאליות.
במהלך המחצית הראשונה של 2024, ה-ECB ישקיע מחדש את פדיונות הקרן של אג"ח שנרכשו במסגרת ה-PEPP. במהלך המחצית השנייה של השנה ההשקעה מחדש תופחת וההשקעה מחדש תופסק בסוף 2024.