האנליסט סטיבן טפר: ב'טבע' קיימים יסודות חזקים ולהערכתנו היא תמשיך להוביל את ענף הגנריקה הגלובלית תוך הרחבת הפעילות בתרופות ייחודיות והורדת התלות במוצר בודד כמו הקופקסון
שי קליין 08.08.2017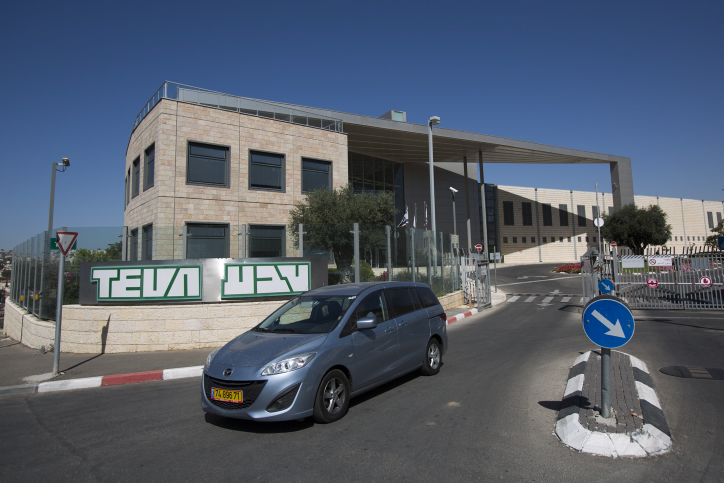 מפעל של טבע. אילוסטרציה. צילום: יונתן זינדל | פלאש 90
בימים אלה כשכלום נהנים לחבוט ב'טבע' ולהספיד את ענקית הגנריקה הישראלית, יש גם מי שהמתייצב באומץ מול הגל העכור ומספק תחזית אופטימית שבטבע ישמחו מאוד לאמץ. האנליסט סטיבן טפר מ-IBI מסביר כי "חשוב לנסות להפריד בין התגובה הרגשית וה"היסטריה" שנובעת מחוסר אמון טוטלי בהנהלת החברה לבין התגובה ההגיונית לשינוי השווי הפונדמנטלי-כלכלי של החברה.
לדבריו "תחום התרופות הגנריות בארצות הברית עובר תקופת דיפלציה של מחירים כתוצאה מהגברת התחרות ומהתחזקות כוחם של הקניינים. השאלה הגדולה מתי מצב זה יתייצב? להערכתנו, המשך שחיקת המחירים לא יכול להימשך עוד זמן רב ותוך שנה שנתיים השוק ימצא שיווי משקל חדש. המתחרות של טבע בשוק הגנרי נמצאות באותו מגרש משחקים וכולן נפגעות, כך שהמשך ירידת מחירים מביא ליציאה של שחקנים מהשוק ברמה הכללית וברמת המוצרים הבודדים.
"החברות הנותרות יצטרכו להתייעל בשביל למתן את השחיקה ברווחיות. קיצוצים בחלק מהמקרים יגיעו גם על חשבון איכות המוצרים ועל חשבון השקעות במחקר ופיתוח. מי שישרדו יהיו החברות הגדולות והחזקות ושוק הגנריקה יגיע לשווי משקל חדש עם פחות מתחרים. חברות גדולות כמו טבע שיש להן גם צבר מו"פ עשיר ומגוון הכולל מוצרים גנריים מורכבים ימשיכו להוביל את השוק.
"האיכות הגבוהה שנדרשת מתרופות על-ידי הרגולטורים יוצרת רצפה לשחיקת המחירים ומגבילה את היקף התחרות בעיקר בגנריקה המורכבת. לטבע, כמובילת ענף הגנריקה עם צבר מו"פ איכותי, יש כל מה שנדרש לצאת מהמשבר מחוזקת משמעותית, היא רק צריכה למנות מנכ"ל שיוביל את הספינה לחוף מבטחים".
ומה לגבי החוב העצום של החברה? גם כאן מספק טפר צפירת הרגעה: "מבנה ההון של החברה שכולל חוב ענק של 35 מיליארד דולר נטו מתחיל להעיק על בעלי המניות. השאלה האם הוא אכן מהווה סכנה מוחשית? יש לציין שרוב החוב של טבע הוא לטווח הארוך. עד סוף השנה צפויה טבע להקטין את החוב בכ-5 מיליארד דולר מתזרים המזומנים ומכירת נכסים, כאשר בשלוש השנים שבין 2020-2018 יגיעו לפדיון רק כ-8.5 מיליארד דולר נוספים. לחברה צפוי תזרים מזומנים שיכול לעמוד הן בריבית השנתית של פחות ממיליארד דולר והן בתשלומי הקרן. החשש המרכזי של המשקיעים נובע מהורדת הדירוג וזה מה שדוחף את המניה כלפי מטה, אף על פי שנראה שבעלי האג"ח פחות מתרגשים".
לסיכום אומר טפר כי: "העיניים נשואות בשלב זה להודעה על מינוי המנכ"ל ממנו מצופה להנהיג את טבע, להחזיר אותה לפסים של צמיחה ולהשיב את אמון המשקיעים בחברה. בטבע קיימים יסודות חזקים ולהערכתנו היא תמשיך להוביל את ענף הגנריקה הגלובלית תוך הרחבת הפעילות בתרופות ייחודיות והורדת התלות במוצר בודד כמו הקופקסון".