
הבשורות הטובות: שנה טובה לכלכלה • אבטלה נמוכה • צמיחה מאוזנת • רמת סיכונים נמוכה • האינפלציה עומדת ביעד והריבית נמוכה • גן עדן זה כאן
דוד שלומוביץ 31.03.2019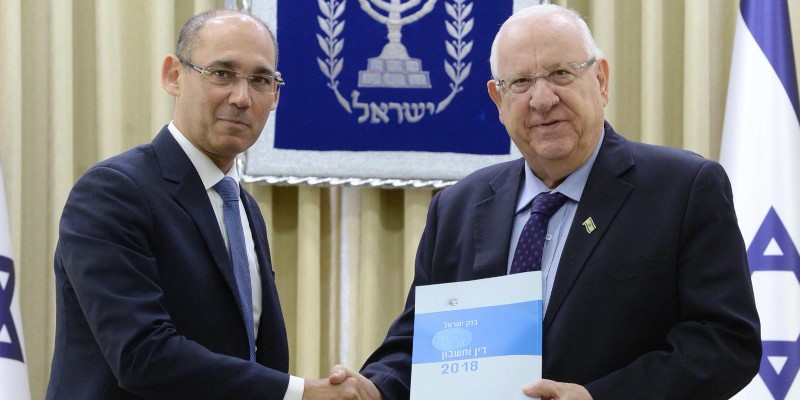 הנשיא רובי ריבלין מעם נגיד בנק ישראל אמיר ירון | צילום: מארק ניימן (לע"מ)
נגיד בנק ישראל הפרו' אמיר ירון הגיש היום את דו"ח הבנק לשנת 2018 לנשיא המדינה מר ראובן ריבלין. לראש הממשלה מר בנימין נתניהו ולשר האוצר מר משה כחלון. בדבריו בטקס מנה הנגיד את עיקרי הדו"ח וציין חוסנו ויציבותו של המשק הישראלי ביחס לכלכלה העולמית.
הדו"ח מונה תשעה פרקים שמנתחים את כלכלת ישראל ובהם המדיניות הכלכלית, האינפלציה, התוצר והאשראי, התעסוקה בראייה רחבה של פריון ומיומנות והשוואה בינלאומית, המגזר הציבורי, הסחר הבינלאומי, מדיניות רווחה וחברה וההתקדמות בשוק הדיור. שירות ביזנעס מביא לכם את עיקרי הדו"ח על קצה המזלג.
שנת 2018 הייתה שנה טובה לכלכלה הישראלית. המשק צמח בשיעור של 3.3%, גבוה מהממוצע של המדינות המפותחות. הצמיחה הייתה מאוזנת והתפרסה על כלל השימושים. מבחינת התוצר לנפש, הרי שלאור העובדה שהאוכלוסייה בישראל צומחת מהר מאשר בממוצע של המדינות המפותחות, התוצר לנפש צומח לאט יותר אך עדיין צריך להביט בצמיחה לטווח הארוך.
סממן נוסף למצבו הטוב של המשק הוא שוק העבודה ההדוק. שיעור ההשתתפות ושיעור התעסוקה נמצאים ברמה גבוהה, והאבטלה נמוכה כ-3.5%. לא פחות חשובה היא העובדה שהשכר הריאלי ממשיך לעלות, בעיקר בזכות המגזר העסקי. שיעור המשרות הפנויות ביחס לרמת האבטלה, מראה ששוק העבודה נמצא במקום טוב. עם זאת, אין להתעלם מהעננים האפורים שבאופק: התחזיות של בתי ההשקעות לצמיחה העולמית ב-2019 התחילו להתעדכן כלפי מטה. במידה שתחזיות אלו יתממשו הדבר עשוי בהחלט להשפיע גם על הכלכלה הישראלית בטווח הארוך.
בשנת 2018 חזרו האינפלציה והציפיות לאינפלציה לשנה אל החלק התחתון של טווח היעד לרמה של 0.8%. הדו"ח כולל ניתוח מעניין של אופן החישוב של הציפיות לאינפלציה. לא ניכנס לעומק החישובים וההסתברויות בסיכום הדברים ניתן לראות כי גם הציפיות ל-10 שנים נמצאות ממש במרכז היעד.
למרות עליית הריבית בנובמבר ב-0.25% הריבית בישראל עדיין נמוכה, קרובה יותר לריבית באירופה מאשר לריבית בארה"ב שהיא יחסית יוצאת דופן ברמתה הגבוהה. לעומת זאת, כשמסתכלים על הריבית הריאלית, שהיא המשתנה הרלוונטי לפעילות הכלכלית, ניתן לראות שהריבית הקצרה, בתחילת העקום, אכן דומה לזו שבאירופה, אם כי היא פחות שלילית, בוודאי בהשוואה למדיניות שבהן ריבית הבנק המרכזי שלילית.
בשוק האשראי, החוב הממשלתי והחוב העסקי ביחס לתוצר ירדו לאורך שנים, בעוד יחס החוב של משקי בית עלה מעט. מבחינת סדרי גודל בהשוואה בינלאומית, אפשר לראות שהחוב העסקי לתוצר הוא נמוך ביחס לשאר המדינות, וייתכן שהוא משקף את אופן המימון השונה של תעשיית ההיי-טק – מניות לעומת חוב. גם החוב של משקי הבית ביחס לתוצר נמוך: כשני שלישים ממנו לדיור, רמה מעט נמוכה ביחס לעולם, בעוד שהחוב הפרטי לא לדיור (שהוא ללא בטוחות) נמצא ברמה קרובה יותר לממוצע העולמי. כמובן שאלו נתוני מאקרו וההתפלגות בתוך האוכלוסייה היא פרמטר לא פחות חשוב.
חלה ירידה גדולה בחוב העסקי למערכת הבנקאית לאור גידול חלקם של המוסדיים; מאידך, במשך הזמן מערכת הבנקאות הגדילה את האשראי למשקי הבית. כמו כן, בשני העשורים האחרונים התפתחו מגוון אפשרויות מימון לסקטור העסקי, מחוץ למערכת הבנקאית, כאשר נתח האשראי שניתן ממוסדיים ומחו"ל הלך וגדל. עם זאת, גם כיום, הנהנים העיקריים ממגוון מקורות האשראי הינם העסקים הגדולים, בעוד שעסקים קטנים ובינוניים תלויים יותר במערכת הבנקאית. המצב הרצוי הוא שגם העסקים הקטנים והבינוניים יוכלו ליהנות ממגוון מקורות אשראי. התקווה היא שהצעדים שננקטו על ידי בנק ישראל כגון הקמת המערכת לשיתוף נתוני אשראי, והפרדת חברות כרטיסי האשראי מהבנקים יעזרו בכך.
תמונת המצב הפיסקלית, מהווים נכס אסטרטגי חשוב לישראל. הם שומרים על עלויות אשראי נמוכות, תומכים בצמיחה וברמת החיים בטווח הארוך, ומספקים כריות בטחון למשק בעת משבר. עם זאת, בתקופה האחרונה התחייבויות הממשלה לעתיד גדלו והדבר מגדיל את צפי הגירעון.
בשוק העבודה ניתן לראות שעל פי ניתוח פונקציית ייצור המורכבת מההון הפיזי, ההון האנושי, והפריון הכולל, לאורך זמן צמיחת המשק צפויה לרדת. הדו"ח מצביע על התחומים בהם ניתן להשקיע על מנת להגביר את הצמיחה החזויה.
בשנת 2018 נמשך השינוי המבני בהרכב היצוא: יצוא השירותים התרחב וגדל במהירות, בעוד שיצוא הסחורות גדל בקצב מתון בלבד. משקל הסחר הבין-לאומי בתוצר נמוך למדי בישראל בהשוואה בין-לאומית והמדינה עשויה להפיק תועלת רבה מהסרת חסמי סחר עולמיים.


